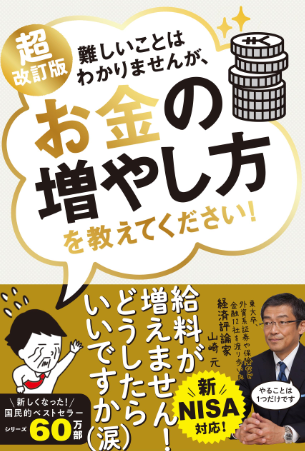
まず、どんな本?
難しいことはわかりませんが、お金の増やし方を教えてください!
山崎元さんの保険や投資の話には、読者を立ち止まらせる強い言葉が出てきます。民間の医療保険は本当に必要なのか。金融機関の勧める商品を、そのまま買ってよいのか。お金を増やすために、毎日相場を追いかける必要があるのか。『図解・最新 難しいことはわかりませんが、お金の増やし方を教えてください!』の提供抜粋を読むと、こうした問いの奥に、家計を複雑にせず、必要な保障と費用を自分で確かめようとする考え方が見えてきます。
本稿は、山崎元さん・大橋弘祐さんの同書について、提供されたKindleの本文・図解画像をもとに構成した読書案内です。書籍全体を通読した書評や、全章を網羅する要約ではありません。とくに保険と投資について、抜粋で確認できる著者の主張を紹介し、その意味や読む際の注意点を独自に解説します。NISAとiDeCoは、その考え方を実際の制度につなぐための補足として比較します。
著者の主張を紹介する部分には、本書や山崎さんの説明であることを明記しています。具体例を広げる説明、家計に置き換えた考察、現行制度の補足は本稿によるものです。制度情報の確認基準日は2026年10月9日です。個別商品の購入や、加入中の保険の解約を勧めるものではありません。まずは、お金の説明を聞いたときに何を確かめればよいかを、一緒に整理していきます。
1. 販売する人の利益と自分の利益を分けて見る
提供抜粋の第3節で山崎さんが注意を向けるのは、金融商品を売る側の事情です。銀行などの窓口では親切に説明を受けられますが、販売する側にも収益を得る必要があります。相談が無料でも、その後に契約する商品には手数料や運営費用が含まれる場合があります。本書はこの点を強い言葉で指摘し、商品の購入先として、低コストのネット証券を挙げています。
この主張を、銀行員は全員信用できない、窓口にある商品はすべて不適切だという断定に置き換える必要はありません。読み取れるのは、勧められた理由を相手の人柄だけで判断しないという姿勢です。利用者にとって使いやすいことと、販売者にとって利益が大きいことが、いつも一致するとは限りません。説明を受けるときは、商品の仕組みと費用を、自分の目的に照らして確かめる必要があります。
たとえば、毎月一定額を受け取れる商品を勧められたとします。その場合は、受け取るお金がどこから出るのか、元本を取り崩す場合があるか、保有中にどの費用がかかるかを確認します。見た目の受取額だけでは、資産全体が増えているかはわかりません。外貨で運用する商品なら、円で見た損益に為替がどう影響するかも必要な質問です。説明のわかりやすさと、商品の中身のわかりやすさは、別々に評価できます。
続く第4節では、ネット証券を選ぶ際の品ぞろえや手数料を取り上げています。抜粋には具体的な会社名も登場しますが、サービスや料金は変わるため、本稿では現在の順位付けには使いません。著者が重視しているのは、頻繁に売買しない人が細かな違いに悩み続けるより、必要な商品と費用を確かめることです。
無料相談や使いやすい画面に価値がないわけではありません。自分が必要な支援に、どのような形で費用を払っているかを知ることが大切です。相談する前に、目的、使う時期、負担できる費用を書き出しておけば、その場の雰囲気だけで決めにくくなります。本書の厳しい問題提起は、金融機関との付き合いを断つためというより、自分の判断を手放さないための問いとして読むと役立ちます。
2. 保険への厳しい言葉の奥にある費用の問題
提供抜粋の第21節で、山崎さんは民間の医療保険に批判的な見方を示しています。注目しているのは、保険料のすべてが将来の給付のために使われるわけではないことです。営業、広告、契約管理などにも費用がかかります。読者が毎月払っているお金のうち、何にどれだけ使われているかが見えにくい点も、批判の対象になっています。
ただし、この抜粋に出てくる、掛金の半分近くが保障以外に使われるという説明は、著者が聞いた話をもとにした推定です。すべての保険会社や商品に共通する、検証済みの費用比率として扱うべきではありません。ここで持ち帰りたいのは特定の割合ではなく、保障を得るために自分はいくら払うのか、その費用に納得できるかという問いです。
保険は、多くの加入者が費用を出し合い、対象となる出来事が起きた人に給付する仕組みです。支払った保険料より受取額が少なかったから、契約の意味がなかったとまではいえません。家計だけでは負担しきれない損失を、契約の範囲内で引き受けてもらう役割があるからです。給付を受けずに済んだとしても、加入期間中に保障があったことには意味があります。
一方で、貯金で無理なく支払える出費まで幅広く保険で備えると、保険料が家計を圧迫することがあります。不安があるたびに契約や特約を増やせば、どの支出に備える保険なのかもわかりにくくなります。何が起きると生活が立ち行かなくなるのか、その損失をほかの方法で負担できるかを考えると、保険の目的が具体的になります。
山崎さんの主張は、こうした検討を省いて、安心という言葉だけで契約を増やすことへの警戒として読めます。すべての人に保険は不要だと一般化するより、保障の必要性と、保障を買う費用を分けて考える方が、家計に引き寄せて理解できます。保険という名前の商品を一括りにせず、医療保障、死亡保障、貯蓄機能のある契約を、それぞれの役割から見ていきましょう。
3. 医療保険を考える前に公的保障を知る
提供抜粋の第22節では、がんにかかった場合への不安をきっかけに、公的医療保険と高額療養費制度が取り上げられます。山崎さんは、その仕組みを踏まえ、民間の医療保険料を払い続けるより貯蓄に回すことを重視しています。これは著者の判断です。読者が自分に当てはめる際には、医療費以外の支出や収入減も含めて、どこまで備えられるかを確認する必要があります。
高額療養費制度は、保険診療の自己負担が一定の限度額を超えた場合に、その超えた分を給付する仕組みです。上限は、年齢や所得区分などで異なります。医療費が高くなった月が複数ある場合の扱いや、同じ世帯で合算できる条件もあります。したがって、ある人の例として示された自己負担額を、自分にもそのまま当てはめることはできません。書籍中の試算がわかりやすくても、その数値がいつの制度に基づくのか、自分の所得や加入先の条件に合うかを確認する必要があります。
ここからは現行制度を踏まえた補足です。公的制度によって保険診療の負担に上限が設けられていても、病気に伴うすべての支出が同じように対象になるわけではありません。入院時の食事代や差額ベッド代、保険診療の対象外となる費用などには別の扱いがあります。通院交通費や家族の付き添いにかかる費用、家事を外部に頼む費用も、生活上は無視できません。医療費の領収書に載る金額と、病気によって家計から出ていく総額は分けて考えましょう。
もう一つ見落としやすいのが、収入の減少です。働けない期間にどのような給付があるかは、加入している健康保険や働き方によって異なります。会社員等が加入する被用者保険では、一定の条件を満たすと傷病手当金の対象になりますが、自営業者が加入する国民健康保険と同じ条件ではありません。有給休暇、勤務先独自の制度、家族の収入も含めて確認すると、備えるべき不足がわかりやすくなります。
このように考えると、医療保険が必要かどうかは、入院一日当たりの給付額だけでは決まりません。治療費の自己負担、対象外の支出、収入減、手元資金を合わせて見る必要があります。具体的な保障を検討するときは、加入している保険者や勤務先から最新の条件を確認し、民間の契約については給付条件を読むことが先です。本書の問題提起は、その確認を省いて不安の大きさだけで契約しないために役立ちます。
なお、高額療養費制度は2026年8月に見直しが実施されています。本書中の月8万〜9万円程度という例を、いまの読者の確定した負担額として使うことはできません。本稿では一律の金額を示さず、年齢、所得、診療時期、加入保険者に応じて確認することを勧めます。公的保障があると知ることと、自分に必要な現金を計算することは、両方とも欠かせません。
4. 死亡保障は残される人と必要な期間から考える
提供抜粋の第23節では、死亡すると遺族が生活に困る人について、必要な期間の掛け捨て死亡保障を検討する考え方が示されます。山崎さんが例に挙げるのは、子どもが自立するまでなどの期間です。また、特約を重ねず、わかりやすい契約を比較することを勧めています。保険全般への批判が強い一方で、家族の生活を守る死亡保障については、条件を付けて必要性を認めている点が重要です。
死亡保障の必要性を考えるときの中心は、本人の年齢だけではありません。その人の収入や家事・育児の働きに、誰がどの程度頼っているかが重要です。独身で扶養する家族がいない人と、小さな子どもを育てている家庭では、必要な保障の考え方が変わります。共働きであっても、片方の収入がなくなった後に、もう片方が同じように働き続けられるとは限りません。
まず、残された家族に必要な生活費、住居費、教育費などを見積もります。そこから、遺族年金、家族自身の収入、勤務先の給付、すでにある貯金などを確認します。この差が、民間の死亡保障を検討する際の目安になります。遺族年金には受給できる遺族の範囲や年齢などの条件があるため、誰でも同じ金額を受け取れると考えず、日本年金機構等で自分の条件を確認することが必要です。
住宅ローンに団体信用生命保険が付いている場合には、契約上の対象となる出来事が起きたときにローン残高が弁済されることがあります。ただし、家計から住居費がすべて消えるわけではありません。固定資産税、修繕費、管理費などは残り得ますし、保障対象となる条件も契約によります。大きな給付だけに目を向けず、残る支出まで確かめておくと、必要な保障を過大にも過小にも見積もりにくくなります。
家族の状況は時間とともに変わります。子どもが成長する、住宅ローンが減る、貯金が増える、働き方が変わるといった節目で、必要な死亡保障も変わります。加入時には適切だった保障が、何年後にも同じように必要とは限りません。一方、収入が増えたからといって、保険を減らせるとも限りません。教育費や扶養する家族が増えることもあるからです。
保険料を下げることだけを目標にすると、必要な保障まで失うおそれがあります。本書の批判的な説明を、自分の契約の是非を即断する材料にするより、保障の目的を一つずつ確かめる質問に置き換える方が役立ちます。誰の、何年間の、どの支出を守るための契約なのか。その問いに具体的に答えられると、保険と貯金の役割も整理しやすくなります。
掛け捨てという言葉には、払ったお金が戻らないという印象があるかもしれません。しかし、一定期間の保障に対して費用を払う契約であれば、満期にお金が戻ることだけを基準にする必要はありません。重要なのは、必要な保障が、必要な期間、どの条件で得られるかです。本書の保障額の例も、全家庭に適用する計算式にせず、自分の家族の収支を確認する入口として扱いたいところです。
5. 保障と貯蓄を一つにまとめる前に確かめる
提供抜粋の第22節で、山崎さんは、保険料が戻る仕組みがある商品にも目を向け、保障と貯蓄を混ぜないという考え方を示しています。一つの商品で複数の目的をかなえられるように見えても、それぞれにどの費用がかかり、どんな制約があるかが見えにくくなるためです。この点は、保険の話の中でも、家計を整理するうえで応用しやすい論点です。
保険には、保障だけでなく、将来のお金の受け取りを組み合わせた商品もあります。説明を聞くと、保障を得ながら貯蓄もできる点が魅力的に感じられます。しかし、機能が増えるほど、支払うお金のうち、保障や各種費用にいくら使われ、将来どの条件でいくら戻るのかを把握しにくくなることがあります。比較するときには、商品の名前より、お金の出入りに注目したいところです。
たとえば、長く続ければ一定額を受け取れるとしても、途中で解約した場合には払込額を下回ることがあります。必要なお金が生じたときに、どれくらい使いやすいかは、最終的な受取額と同じくらい重要です。毎月の支払いを長期間続けられるか、収入が減ったときに変更できるか、変更によって保障や受取額がどう変わるかを確認しましょう。
外貨建ての商品であれば、円で受け取る金額は為替の影響を受けます。金利が高く見えても、円に戻す時点の為替や手数料によって結果が変わる可能性があります。投資信託などで運用する仕組みを含む保険も、契約によって価格変動の影響があります。「保険だから安心」という一言で、運用上のリスクまで消えるわけではありません。
保障と資産形成を分けて考えると、それぞれを比較しやすくなります。必要な保障に払う費用と、将来のために積み立てるお金を区別できれば、家計のどの部分を調整するかも見えます。ただし、すでに契約している商品では、過去の条件が現在の商品と異なる場合もあります。新規に選ぶときの評価と、途中解約するかどうかの判断は別です。解約返戻金、税金、失う保障を確かめずに動かないことが大切です。
比較のしかたとしては、保障がいつまで、いくらあるかを先に書き、その下に払込総額、途中解約時の受取額、満期等の受取条件を並べる方法があります。これらを一緒に見れば、将来受け取れる一つの数字だけで判断することを避けられます。数字が契約で確定しているのか、一定の運用を仮定した説明なのかも確かめましょう。説明を聞いても自分の言葉で整理できないなら、その点を質問する時間を取る価値があります。
6. 毎月の保険料を長い期間で見直す
山崎さんは第21節で、月々の保険料が長期間続くと大きな金額になることにも注意を向けています。たとえば月2万円を40年間払い続ければ、単純な合計は960万円です。毎月の支払いでは負担を感じにくくても、期間を通じた合計を見れば、家計に占める大きさがわかります。これは保険の価値を金額だけで否定するための計算ではなく、何にいくら使うかを見えるようにする方法です。
保険を減らせば、その分だけ自動的に資産が増えるわけではありません。第23節では、保険料を削減できても、そのお金を使い切らず、貯蓄や運用に回すことが大切だという趣旨が述べられています。固定費の見直しと資産形成は、実際のお金の移動があって初めてつながります。浮いたはずのお金が毎月の別の支出に消えていれば、将来への備えは増えません。
本稿の例として、毎月5000円の支出を減らし、その額を別に確保すると、運用をしなくても一年で6万円、十年で60万円です。この計算には利益も税金も入っていません。値上がりの予測がなくても、積み上げた額は把握できます。家計の改善を、運用成績だけに頼らないという意味で、こうした積み重ねは重要です。
ただし、保険を見直す際は、先に保障内容、保険期間、更新条件、解約返戻金を確認します。加入後に健康状態が変わっていれば、同じ条件で入り直せない場合があります。新しい契約へ切り替える場合には、保障が途切れる期間がないかも重要です。本書の強い言葉に背中を押されて、その日のうちに解約する必要はありません。費用と必要な保障を読み解くところから始められます。
7. 預金の安全性を額面と購買力に分けて考える
提供抜粋の第8節では、普通預金にも考えておきたいリスクがあると説明されます。一つは金融機関の破綻、もう一つは物価上昇によるお金の購買力の低下です。預金は値動きが見えにくいため、残高が変わらなければ価値も変わらないと感じやすいものです。しかし、同じ金額で買えるものの量は、物価によって変わります。
本書は、物価が二倍になれば、同じお金で買える量が半分になるという例でこの点を説明しています。もう少し小さな数字で考えると、毎年2%ずつ物価が上がるという仮定では、いま100万円で買えるものが二十年後には約149万円になります。これは将来の物価予測ではなく、複数年の値上がりを重ねた計算例です。残高の数字を保つことと、暮らしに必要なものを買える力を保つことには違いがあります。
金融機関が破綻した場合の現行制度も補足しておきます。預金保険の対象となる一般預金等は、預金者一人につき一金融機関ごとに合算して、元本1000万円までと破綻日までの利息等が保護されます。口座ごとに1000万円ではありません。無利息、要求払い、決済サービスを提供できるという三条件を満たす決済用預金は全額保護されます。投資信託や外貨預金まで同じ保護を受けるわけではありません。
こうした説明は、預金を持つことが悪いという意味ではありません。日々の支払いや急な出費に使うお金には、すぐ使いやすい預金の役割があります。近く使う資金まで投資に移せば、必要なときに値下がりしているかもしれません。本稿では、短期の支払いに備えるお金と、しばらく使わないお金を分けることが、預金と投資を考える出発点になると整理します。
8. 長く持つ投資と短期売買を混同しない
提供抜粋の第10節は、投資をするなら一日中パソコンの前にいなければならないのか、という疑問から始まります。山崎さんは、短期の値動きを追うトレーディングと投資を分けて説明します。登場人物には個人向け国債と投資信託に対象を絞る方針を示し、いろいろな商品へ手を広げることを勧めていません。情報を集めて売買を繰り返すことだけが、投資ではないという視点です。
短期売買では、買う対象だけでなく、売買する時点の判断が結果に大きく関わります。ニュースを見て上がりそうだと感じても、その情報がすでに価格に織り込まれていることがあります。また、取引の回数が増えれば、商品によって手数料や売買の価格差などの負担も増えます。忙しい生活の合間に、ほかの市場参加者より有利な判断を繰り返せるかは、簡単な問題ではありません。
長い期間で資産を持つ考え方では、毎日の値動きより、何に投資しているか、どの程度の価格変動を引き受けるか、費用はいくらかが重要になります。もっとも、長く持てば必ず利益が出るわけではありません。投資先に問題があったり、市場が大きく下がったりすれば、損失が出ます。長期という言葉は、将来の結果を保証するものではありません。
本書のシンプルに絞るという説明は、理解する対象を必要以上に増やさない工夫として読めます。商品の種類が増えるほど、自分が何に影響される資産を持っているか、全体でどれくらいの費用がかかるかがわかりにくくなります。商品数の多さが、そのまま知識の豊富さや分散の十分さを表すわけでもありません。
一方で、本書に登場する限られた選択肢を、全員の正解としてそのまま写すことも避けたいところです。収入、資産、使う時期によって条件は異なります。抜粋に出ていない具体的な投資信託名や配分を推測する必要もありません。ここでは、自分で説明できる範囲に整理し、日々の生活を相場の確認で埋め尽くさない投資の考え方が提示されている点に注目します。
9. 複利を理解して将来の予測と区別する
提供抜粋の第5節と図解では、単利と複利が比較されます。単利は、もとのお金に対して利息や利益を計算する考え方です。複利では、得た利息や利益を元のお金に加え、その後の運用に回します。増えた部分も次の運用に参加するため、同じ利率を仮定しても、長く続けるほど計算結果に差が出ます。
本書には、100万円を年5%で二十年間運用するという仮定が登場します。その条件で単利計算をすれば、毎年5万円ずつの利益が二十年で100万円となり、元金と合わせて200万円です。年一回の複利計算で、利益をすべて再投資すると、約265万円になります。差は約65万円です。ここでは税金や費用を考慮していません。実際の投資で毎年5%の利益が得られると約束する数字ではありません。
本書の72の法則も、複利の感覚をつかむための概算です。72を年利率の数値で割ると、お金が二倍になるまでの年数の目安になります。年5%という一定の利率を仮定すれば、72を5で割って約14.4年です。これは便利な近似計算ですが、毎年の収益率が上下する投資の将来を、そのまま予言するものではありません。
実際の値動きでは、利益が出た翌年に損失が出ることもあります。たとえば100万円が20%上がると120万円になりますが、その後20%下がると96万円です。同じ割合だけ上がって下がっても、もとの金額に戻るわけではありません。利益の率を単純に平均した数字と、実際のお金の増え方を混同しないことが大切です。
複利の説明から学べるのは、高い利回りを探せばよいということより、利益を途中で使わずに残すこと、費用の影響を意識すること、続けられる範囲で時間をかけることです。家計に無理があって途中で資金を取り出さざるを得なくなると、想定した運用期間を保てません。生活を支える現金と、長期で運用できるお金を分ける意味が、ここにもあります。
10. 投資で引き受けるリスクを金額に直す
投資の説明には、将来いくらになるかという計算がよく登場します。一定の利回りで増え続ける図は仕組みを理解するのに便利ですが、実際の値動きは滑らかではありません。利益が出る年もあれば、大きく下がる年もあります。投資を始める前には、増えたときの喜びと同じくらい、減ったときに生活と気持ちがどうなるかを想像する必要があります。
ここで役立つのが、損失を割合だけでなく金額に直すことです。仮に100万円を投資して、その評価額が30%下がれば、表示される金額は70万円になります。これは特定商品の将来を予測したものではなく、値下がりを具体的に考えるための例です。30万円減った状態でも当面の生活費を払えるか、使う予定のお金に手を付けずに済むかを考えると、自分に無理のない投資額を判断しやすくなります。
価格が下がったとき、必ず待てば元に戻るとはいえません。広く分散された投資であっても、元本や将来の収益は保証されません。長期で保有する考え方には、短期の変動に振り回されにくくする意味がありますが、長く持つだけであらゆる損失がなくなるわけではありません。使う時期が近づいた資金については、必要な金額と価格変動の関係を改めて考えることが必要です。
また、家計の中ですでに持っているリスクにも目を向けたいところです。勤務先の業績によって収入が左右される人が、その会社の株式にも資産を集中させれば、仕事と資産が同時に影響を受ける可能性があります。住宅や事業に多くのお金を使っている場合も、金融資産だけを見て判断すると全体像を見落とします。資産形成は、証券口座の中だけで完結する話ではありません。
11. 分散と手数料を自分で確かめる
提供抜粋の第31節では、確定拠出年金で選ぶ商品の費用にも話が及び、低コストのインデックスファンドを重視する考え方が示されます。ここからは、その説明を理解するために、投資信託と分散、継続的にかかる費用を整理します。
投資信託は、多くの投資家から集めた資金を、あらかじめ定めた方針に沿って運用する仕組みです。一つの投資信託を通じて複数の銘柄に投資できる商品もあります。ただし、投資信託という名前だけで十分な分散ができるとは限りません。特定の国、業種、資産に集中するものもあるため、何に投資する商品なのかを確認する必要があります。
インデックス型と呼ばれる投資信託は、特定の指数に連動する運用成果を目指します。指数は、市場の動きを一定のルールで表す指標です。この仕組みを理解すれば、個別企業の将来を自分で当て続けることを前提にせず、市場への投資を考えられます。一方で、連動先の市場全体が下がれば影響を受けますし、指数によって地域や銘柄の偏りも違います。
費用は、商品を比べる際に自分で確認しやすい項目です。購入時の手数料に加え、保有中に差し引かれる信託報酬などの費用があります。購入手数料が無料でも、すべての費用がゼロとは限りません。投資対象や運用方針が似た商品を比べるときには、目論見書や運用報告書で、継続的な負担を確認する意味があります。
わずかな費用の差でも、保有額が増えたり、期間が長くなったりすると、家計にとって無視できない金額になり得ます。たとえば、100万円に対する年1%の費用は、単純計算で年間1万円です。実際には評価額や費用の計算方法によって変わりますが、割合を金額に直すだけでも感覚が変わります。将来の値上がりを正確に予測することはできなくても、いま開示されている費用は調べられます。
ただし、費用が最も低い商品を一つ選べば、それだけで家計に適した投資になるわけではありません。投資対象、価格変動、使う時期、管理のしやすさも関わります。また、複数の商品を持つことと、実質的に分散されていることは同じではありません。別の商品名でも、投資先が大きく重なっている場合があります。商品数を増やすより、何をどれくらい持っているかを説明できる状態を目指すとよいでしょう。
12. 投資の期待値と娯楽の予算を分ける
提供抜粋の第15節では、株式投資と競馬、宝くじが比較されています。山崎さんは、株式のリスクを引き受けることに対する期待収益と、主催者側の控除がある娯楽の仕組みを分けて説明します。同時に、自身の競馬を、資産形成のためというより、楽しみや学びに使うお金として位置付けています。
期待値は、起こり得る結果とその確率を考慮した平均的な値です。ただし、期待値がプラスと見積もられることと、自分が参加した一回や一定期間で利益を得られることは違います。株式について将来の平均的な収益を考えられても、個別の商品や特定の時期の結果が確定するわけではありません。本書に出てくる金利への上乗せ幅も、そのまま将来の保証利回りにはできません。
また、競馬や宝くじの還元について本書に数字が出ていても、本稿では現在のすべての種類に共通する比率としては使いません。大切なのは、参加者に戻らない費用がある仕組みと、楽しみとして払うお金を自覚することです。娯楽にお金を使うこと自体を否定する必要はありませんが、老後資金を作る計画と同じ財布で考えると、負けを取り戻そうとして支出を増やしやすくなります。
これは、投資を娯楽のように扱う場合にも通じる注意です。値動きを見る興奮や、売買の成功を楽しむ気持ちと、将来の生活費を準備する目的は、同じではありません。どちらのためのお金なのかを先に決めれば、使ってよい範囲も考えやすくなります。著者の例からは、商品に名前を付ける前に、自分の行動の目的を分けておくことの大切さを読み取れます。
13. NISAとiDeCoは考え方を実践するための補足
提供抜粋の第24節はNISA、第31節は確定拠出年金を扱っています。ここまでの保険や投資の考え方に加えて、税制上の優遇を確認する位置付けで読むと、制度の大きさに振り回されずに済みます。なお、本書のNISAの説明には、20歳以上、年120万円、非課税期間5年という当時の条件が登場します。以下の比較はその数字を転載せず、2026年10月9日時点の公式情報で整理した本稿の補足です。
NISAは、対象商品の売却益や配当・分配金が非課税になる制度です。現行NISAの非課税保有期間は無期限です。投資した金額の所得控除はありません。iDeCoは、公的年金に上乗せする老後資金の制度で、掛金全額が所得控除の対象になります。ただし、掛金そのものが税金から同額差し引かれるわけではなく、軽減効果は課税所得や税率によって異なります。課税所得がなければ、この所得控除による節税効果はありません。
NISAとiDeCoの比較表
表は横にスクロールできます。
| 比較する点 | NISA | iDeCo |
|---|---|---|
| 主な目的 | 幅広い資産形成のための投資運用益の非課税 | 公的年金に上乗せする老後資金 |
| 対象 | 利用年の1月1日時点で18歳以上の国内居住者 | 国民年金の加入区分等で条件が異なる |
| 拠出時の税 | 投資額の所得控除なし | 掛金全額が所得控除の対象 |
| 運用中の税 | 対象の売却益・配当等が非課税 | 運用益が非課税で再投資される |
| 引き出し | 売却可能。受取額は価格と費用による | 原則60歳まで不可。受給開始には加入期間等の条件 |
| 投資・掛金の上限 | 年120万円のつみたて投資枠と年240万円の成長投資枠。総枠1800万円、うち成長枠1200万円 | 月額の主な例は下記注記を参照。職業・企業年金等によって異なる |
| 受取時の税 | 対象の利益は非課税 | 一時金は退職所得控除、年金は公的年金等控除。課税される場合あり |
| 費用とリスク | 商品・金融機関の費用を確認。元本保証なし | 口座関連費用と商品費用を確認。リスクは選ぶ商品による |
iDeCoの主な現行月額上限は、第1号被保険者等が6万8000円(国民年金基金等との合算)、企業年金のない会社員が2万3000円、企業年金のある会社員・公務員が最大2万円、第3号被保険者が2万3000円です。企業年金がある場合は、さらに5万5000円から企業型DCの事業主掛金とDB等の掛金相当額を引いた額以内となります。加入資格や例外は公式の確認資料で確かめてください。
表は2026年10月9日時点。NISAの非課税保有限度額は取得額ベースです。税制優遇は投資の損失を防ぐものではありません。比較表は制度の概要で、個別の税負担や加入可否を判定するものではありません。
二つの制度を比べる際に、先に見ておきたいのは資金を使える時期です。NISAでは商品を売却できますが、価格が下がっている場合もあり、受渡しまでの日数も必要です。iDeCoは原則60歳まで引き出せず、加入期間によって受給開始可能年齢が後ろにずれる場合があります。近く使うお金を、節税効果だけを見てiDeCoへ移すことはできません。
iDeCoの受取時には、一時金なら退職所得控除、年金なら公的年金等控除が関わりますが、受取額が全額非課税とは限りません。会社の退職金やほかの年金、受け取る時期によっても変わります。また、元本確保型の商品を選ぶ場合でも、口座関連の手数料が利息を上回ることがあります。加入時、保有中、受取時まで費用と税を見ておく必要があります。
NISAは非課税保有限度額を取得額で管理し、売却した商品の取得額分は翌年以降に再利用できます。ただし、年間投資枠は別に適用されます。口座内の損失は、課税口座の利益との損益通算や繰越控除ができません。上場株式等の配当を非課税で受け取るためには、受取方式にも要件があります。2023年までの旧NISAの資産は新制度の枠とは別管理で、新NISAへのロールオーバーはできません。
2026年12月1日には、iDeCo等の拠出限度額や加入可能年齢の見直しが予定されています。会社員等は企業年金との共通枠が月6.2万円、自営業者等は国民年金基金との共通枠が月7.5万円になりますが、全員がその金額をiDeCoだけに拠出できるわけではありません。加入年齢の拡大にも条件があります。10月9日時点では未施行のため、比較表には現行条件を載せています。申込みの際は最新の公式情報を確認してください。
どちらも上限まで使うことが目標ではありません。家計の余裕、使う時期、税の条件を確認して利用を考える制度です。条件を満たせば併用できますが、まず生活を支える備えを確かめる順番は変わりません。本書の税優遇の説明も、こうした資金の目的や制約と合わせて読むことで、実際の判断につながります。
14. 図書館の本を自分の家計への問いに変える
本書の強い言葉から、保険や投資に対する印象が変わるかもしれません。ただ、読後にすべての契約を一度に変える必要はありません。保険証券や明細を見て、何を守る契約なのか、毎年いくら払っているのかを書き出すことから始められます。投資については、使う目的、使う予定の時期、保有している商品の投資先と費用を確かめます。
その際、著者の結論を覚えるだけでなく、結論に至る問いを残しておくと役立ちます。この保障がなくなると誰が困るのか。公的制度や貯金でどこまで対応できるのか。勧められた商品の費用はどこに表れているのか。利益を使わずに運用を続けられるのか。自分の条件で答えてみると、本の中の数字や登場人物の状況を、そのまま自分に当てはめずに済みます。
図書館で金融の本を読む利点は、一冊の主張を急いで実行せず、ほかの本や公的な説明と比べられることです。費用を確認する、保障と貯蓄を分ける、短期の値動きに生活を支配されないといった考え方は、制度の数字が変わっても検討できます。一方、加入できる年齢、上限額、税金、医療費の負担については、行動する時点の一次資料で確認し直す必要があります。
山崎さんの保険と投資の話を通じて考えたいのは、自分に必要なお金の仕組みを、自分で説明できる程度に整理することです。何を保障で備え、何を手元資金で備え、どのお金を長く運用するか。その区別がつけば、新しい商品や制度を知ったときにも、家計のどの部分に関わる話なのかを考えられます。本書は、難しい言葉に圧倒されず、費用と目的を確かめるための読書の入口として活用できる一冊です。
原著について
新NISA対応の超改訂版を読む。
2023年刊の『超改訂版』は新NISA対応の書籍です。書誌情報は文響社の書籍案内で確認できます。
- 書名
- 超改訂版 難しいことはわかりませんが、お金の増やし方を教えてください!
- 著者
- 山崎元・大橋弘祐
- 出版社
- 文響社
- 刊行日
- 2023年12月7日
- ISBN
- 9784866516707
出典と確認資料
- 書籍の根拠
山崎元・大橋弘祐『図解・最新 難しいことはわかりませんが、お金の増やし方を教えてください!』の提供抜粋。第3・4・5・8・10・15・21・22・23・24・31節と複利の図解を参照。全章・奥付は未確認。表紙画像も読者提供。
- NISAの対象と枠
金融庁 NISAを知る https://www.fsa.go.jp/policy/nisa2/know/index.html
- NISAの税と旧制度
国税庁 No.1535 NISA制度 https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1535.htm
- iDeCoの仕組み
iDeCo公式サイト iDeCoの仕組み https://www.ideco-koushiki.jp/guide/structure.html
- iDeCoの現行加入区分と上限
iDeCo公式 加入・移換にあたっての確認事項 https://www.ideco-koushiki.jp/library/pdf/k-000.pdf
- iDeCoの税制優遇
iDeCo公式 iDeCoの税制メリット https://www.ideco-koushiki.jp/guide/good.html
- iDeCoの制度改正
厚生労働省 2025年の制度改正 https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/nenkin/nenkin/kyoshutsu/2025kaisei.html
- 高額療養費制度
厚生労働省 高額療養費制度を利用される皆さまへ https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/kenkou_iryou/iryouhoken/juuyou/kougakuiryou/index.html
- 高額療養費の対象外費用
全国健康保険協会 高額な医療費を支払ったとき https://www.kyoukaikenpo.or.jp/faq/benefit/003/index.html
- 傷病手当金
全国健康保険協会 傷病手当金 https://www.kyoukaikenpo.or.jp/benefit/injury_and_sickness_allowance/
- 遺族年金
日本年金機構 遺族年金ガイド https://www.nenkin.go.jp/service/pamphlet/kyufu.files/LK03-3.pdf
- 預金保険
金融庁 預金保険制度 https://www.fsa.go.jp/policy/payoff/
読書案内:シルクコード図書館
制度情報の確認基準日: