『改訂新版 今さら聞けない お金の超基本』書評・解説|暮らしから学ぶ、稼ぐ・納める・貯める・使う・備える・増やす
シルクコード図書館
制度確認日:2026年10月19日
はじめに|お金の勉強は、暮らしの選択肢を増やすためにある
毎月働いているのに、なぜかお金が残らない。NISAが気になるけれど、何から始めたらよいかわからない。税金や保険の書類が届くと、難しそうで後回しにしてしまう。そんな経験はないでしょうか。
お金の悩みは、知識がまったくないから生まれるとは限りません。節約の方法は知っている。銀行口座も持っている。投資という言葉も聞いたことがある。それでも、それぞれの知識がつながっていないと、目の前の判断に使いにくいのです。
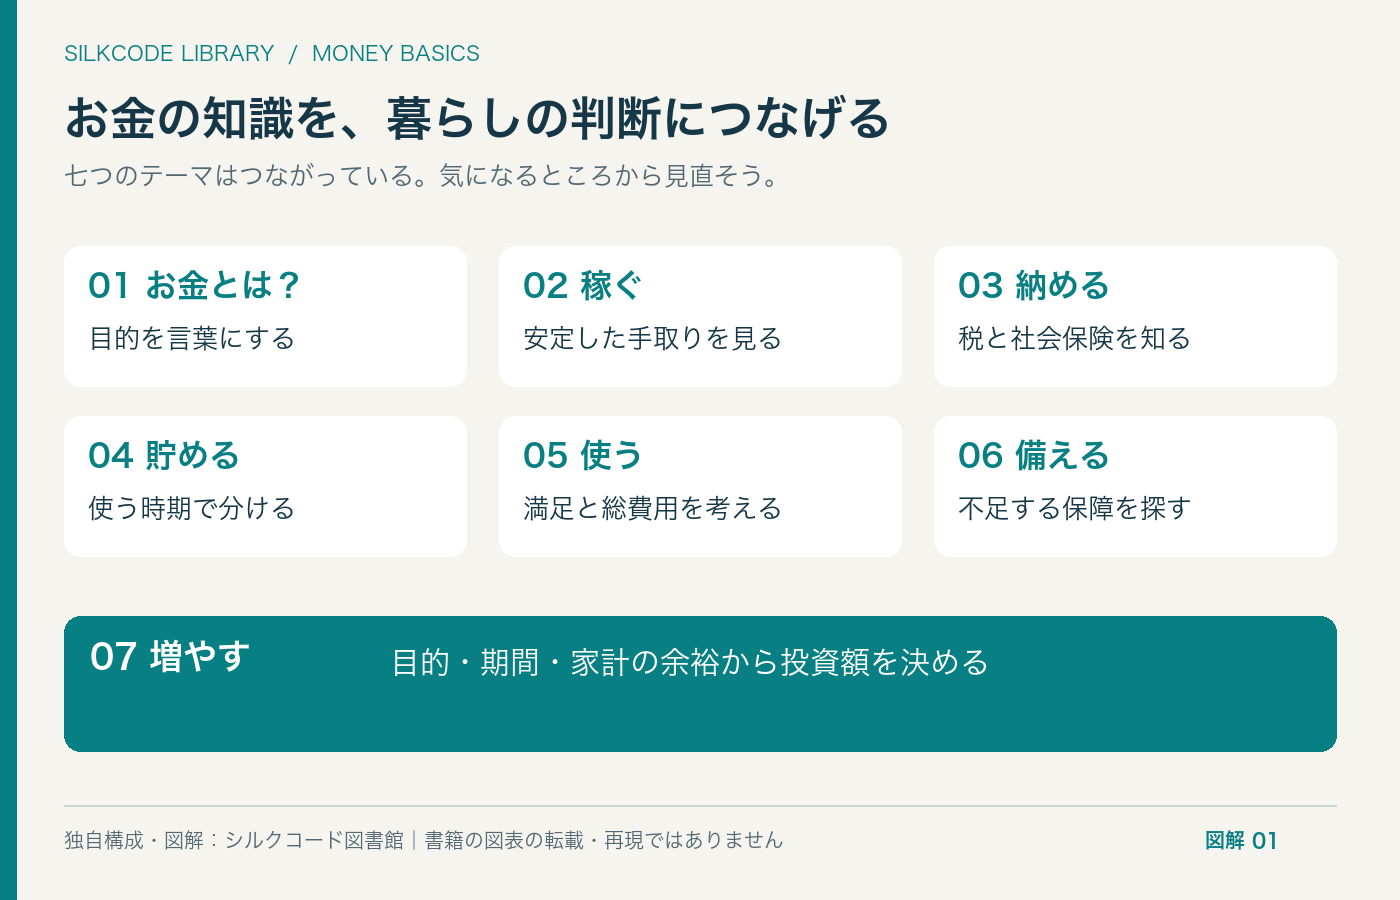
今回取り上げるのは、坂本綾子著、泉美智子監修『改訂新版 今さら聞けない お金の超基本』です。提供された目次では、「お金とは?」「稼ぐ」「納める」「貯める」「使う」「備える」「増やす」という七つの章から構成されています。投資を始める前の生活全体まで、視野を広げられる構成です。
本記事は、この七つのテーマを入り口にした書評と、シルクコード図書館独自の金融教育記事です。書籍紹介は提供された表紙・目次・一部の紙面と出版社の公開情報に基づきます。全ページを通読した詳細な要約ではありません。以下の家計例、問いかけ、計算、図解は、本記事のために新しく作成しました。制度の説明は、書籍刊行後の変更を含め、確認できた公的資料等に基づく補足です。
最初にお伝えしたいのは、「一番得をする方法」を探し続けるより、自分のお金がどこから入り、どこへ出て、何のために残っているのかを説明できるようになることの大切さです。それができると、節約も、保険も、投資も、自分の暮らしに合わせて選べるようになります。
本書の基本情報と、七つのテーマから見える魅力
書名は『改訂新版 節約・貯蓄・投資の前に 今さら聞けない お金の超基本』。著者は坂本綾子、監修は泉美智子、出版社は朝日新聞出版です。発売日は2023年11月7日、248ページ、ISBNは9784023341449。出版社は、改訂に際してデータや表現を見直し、スマホ決済、副業、新NISAの解説も加えたと案内しています。[出典1]
構成から評価できる本書の強みは、家計の入り口から出口までを一冊の中で見渡せる点です。投資だけを学んでも、日々の赤字が続いていれば積立は長続きしません。保険だけを増やしても、毎月の保険料で生活が苦しくなるなら、備え方の見直しが必要です。七つのテーマを往復しながら、自分の弱い部分を探せることに、入門書としての価値を感じます。
提供された紙面では、文章に図やイラストを組み合わせ、見開きで話題を整理している様子も確認できます。専門用語だけを順番に覚えるより、「この話は自分のどの支払いと関係するのか」を考えながら読みたい人に合う形式でしょう。一方、個別商品の比較や、家族ごとの税額計算、複雑な相続などを一冊で解決できると考えるのは避けたいところです。
また、刊行年と、読者が手続きをする年は一致しません。2023年に刊行された改訂新版を、2026年の制度をすべて反映した本として扱うことはできません。本で考え方をつかみ、申請や契約の直前に公式情報を確認する。この二段階の使い方がおすすめです。
第1章のテーマ|お金とは?「金額」と「暮らしで得られるもの」を結びつける
お金には、物やサービスを交換するときの支払い手段、価値を比較する共通の物差し、将来のために価値を持ち越す手段という役割があります。たとえば昼食を買う、二つの家電の価格を比べる、来月の家賃を口座に残すという行動は、それぞれ違う役割を使っています。
ここで大事なのは、残高の数字と、生活の豊かさをすぐに同一視しないことです。使う目的がなくても、お金があれば安心できることはあります。しかし、睡眠を削り、健康を損ない、大切な人との時間を失ってまで残高だけを増やすなら、何のために働いているのかを見直す余地があります。
反対に、好きなことに使ったお金をすべて「無駄だった」と責める必要もありません。家計が成り立つ範囲で、友人との食事や趣味に使い、満足が続くなら、その支出には自分にとっての意味があります。お金を学ぶ目的は、使わない人になることではなく、選んで使える人になることです。
キャッシュレス時代は、支払った実感を自分で補う
現金、デビットカード、クレジットカード、前払いの電子マネーは、財布から減るタイミングが異なります。現金はその場で手元から減り、デビットは原則として利用時に口座から引き落とされます。クレジットは利用後の請求に応じて支払い、前払い型は先にチャージした残高を使います。同じ買い物でも、確認する記録が違うのです。
家計簿では、チャージした時点と、チャージ残高で買い物をした時点の両方を支出にすると、二重に計上してしまいます。「チャージは資金移動、購入時に支出」とするなど、記録のルールを決めましょう。自動連携を使う場合も、そのアプリがどう集計しているかを一度確認すると、残高の違和感を減らせます。
ポイント還元は、買う予定のものに付くなら役立ちます。しかし、還元を得るために予定のなかったものを買えば、家計の支出は増えます。1万円の買い物で500円分が戻っても、もともと買う必要がなければ、9,500円分の負担が生じたと考えられます。「得した額」だけでなく、「払った総額」を見る習慣をつけたいところです。
インフレは、同じ金額で買える量の変化
物価が上がると、預金残高が変わらなくても、買える物やサービスが少なくなることがあります。仮に毎年2%ずつ物価が上がり続ければ、現在100万円で買えるものは、10年後には約122万円必要になります。計算は100万円×1.02の10乗です。これは仕組みを説明するための仮定で、今後の物価予測ではありません。
だからといって、すべての預金を投資に回すのは早計です。来月の家賃や、数か月後に使う入学費用まで値動きのある資産に移すと、支払うときに不足するかもしれません。物価への備えと、すぐ使えるお金の確保は、両方必要です。
今日できることは、口座残高の横に「何のためのお金か」を書くことです。生活費、旅行、家電の買い替え、緊急時、老後。使う目的が見えると、同じ残高でも判断が変わります。自分のお金に役割を付けることが、その後の六つのテーマを理解する土台になります。
第2章のテーマ|稼ぐ。年収だけでなく、手取りと続けられる働き方を考える
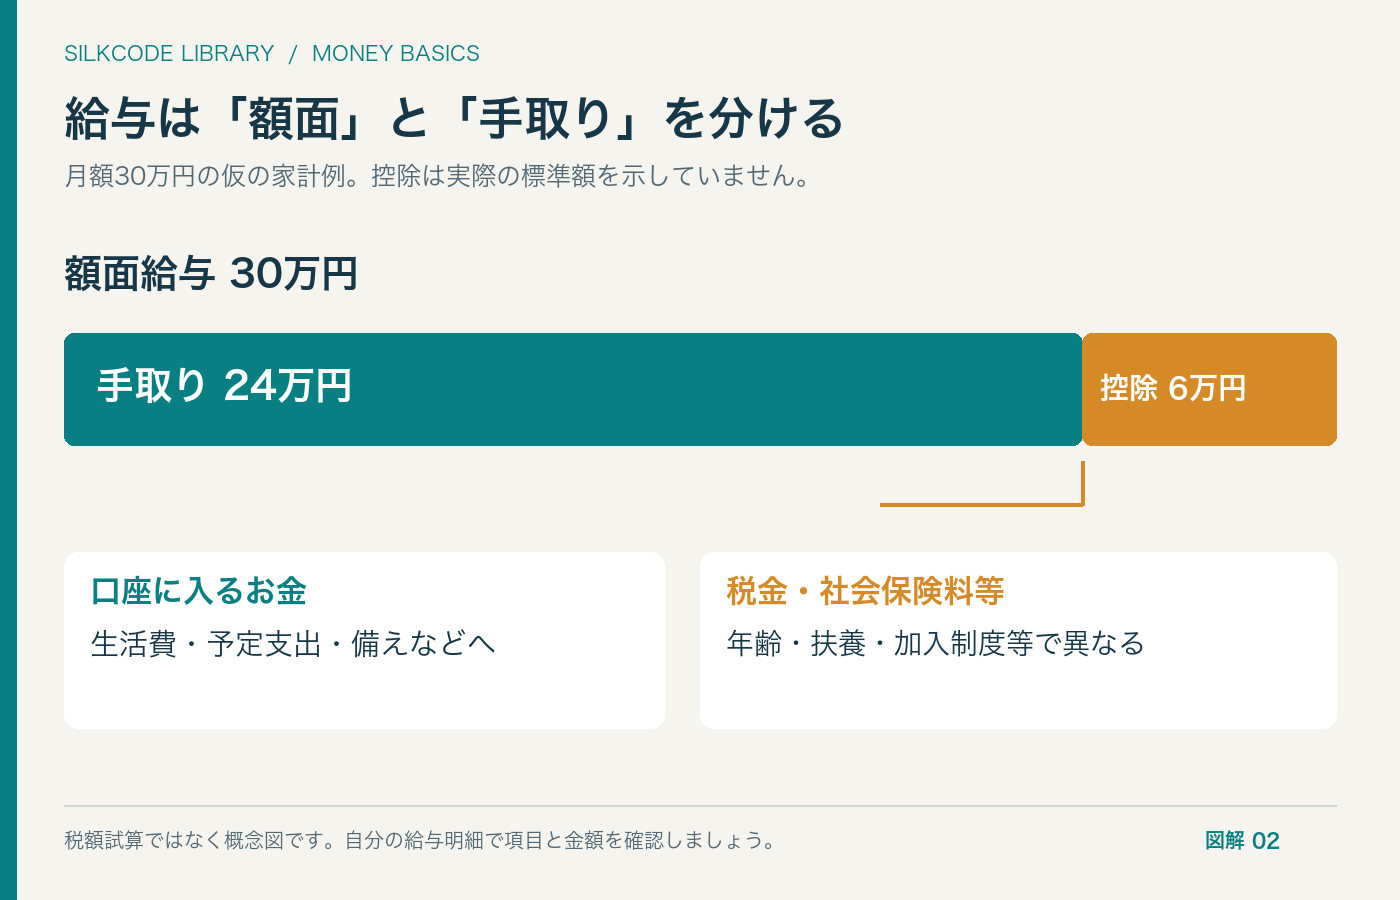
仕事を選ぶとき、年収は気になる数字です。ただし、日々の生活で使えるのは、給与から税金や社会保険料などが差し引かれた後のお金です。「額面の給与」と「口座に振り込まれる手取り」を分けて考えましょう。
仮に、毎月の額面給与が30万円で、税金と社会保険料等の控除が合計6万円なら、手取りは24万円です。この数字は説明用の架空例です。実際の控除は、給与や賞与、年齢、扶養、居住地、加入する健康保険、前年の所得などによって異なります。「額面の何割」と決めつけず、自分の明細を確かめるのが出発点です。
給与明細は、支給、控除、差引支給額の三つに分けて読みます。基本給と残業代はそれぞれいくらか。通勤手当や立替経費は含まれているか。控除のうち、税金と社会保険料はどの項目か。最初から計算を再現できなくても、何が引かれているかがわかれば、会社に質問すべき点も見つけやすくなります。
ボーナスを毎月の生活費の不足分に充てる家計は、支給額が変わったときの影響が大きくなります。毎月の基本的な支出を、毎月の安定した手取りの範囲に収められるかを確認しましょう。残業代も同じです。繁忙期の収入を基準に固定費を増やすと、仕事が落ち着いたときに苦しくなります。
「収入が多い」と「余裕がある」は、同じではない
転職によって月の手取りが2万円増えても、通勤費や外食、保育の延長料金などが増えれば、自由に使えるお金はそれほど増えないかもしれません。逆に、収入が大きく変わらなくても、通勤時間が短くなり、食事を整え、休息を取れるようになれば、暮らしの満足度は上がることがあります。
働き方を比べるときは、年間の手取り、働く時間、通勤や準備の時間、健康への負担、身につく経験を並べてみましょう。単純な時給換算だけでは見えない点があります。長期的な収入を考えるなら、学び直しの余地や、無理なく働き続けられる環境も大切です。
副業についても、売上がそのまま使えるお金になるとは限りません。例として、月5万円の売上があっても、材料費や手数料、交通費が計2万円なら、差額は3万円です。さらに税金等の影響を確認する必要があります。売上の一部を別口座に残しておけば、後日の支払いに慌てにくくなります。
副業の時間も記録してみましょう。受注、作業、連絡、発送、経理まで含めて毎月30時間かかるなら、その時間と利益の関係を確かめます。すぐに利益が出なくても、技能を得る目的なら続ける意味はあります。ただし、その目的を言葉にしておかないと、疲労だけが積み重なることがあります。
自分の稼ぐ力を守る支出もある
勉強代や仕事道具への支出を「自己投資」と呼ぶことがあります。しかし、名前を付けるだけで収入が増えるわけではありません。受講後に何ができるようになるのか、練習時間を取れるのか、無料や低額の方法では足りないのかを考えましょう。
たとえば、資格講座を買う前に、入門書を一冊読み、過去問を解いてみる。仕事道具を買う前に、今の道具で困った場面を一週間記録する。小さく試すことで、本当に必要な支出を判断しやすくなります。健康診断や休息の確保など、働く土台を保つことも忘れたくありません。
この章の実践は、給与明細を一枚開き、安定して入る手取りと、変動する収入を分けることです。収入を増やす工夫と、今ある収入を安定して使う工夫を組み合わせると、家計の計画が現実に近づきます。
第3章のテーマ|納める。税金と社会保険を、仕組みから読み解く
税金と社会保険料は、どちらも給与から引かれることがありますが、目的や計算の仕組みは異なります。税金は公共サービスなどを支える財源になり、社会保険は病気、老齢、失業などのリスクに対する保障を担います。給与明細で一緒に並んでいるからといって、全部を同じものとして考えないようにしましょう。
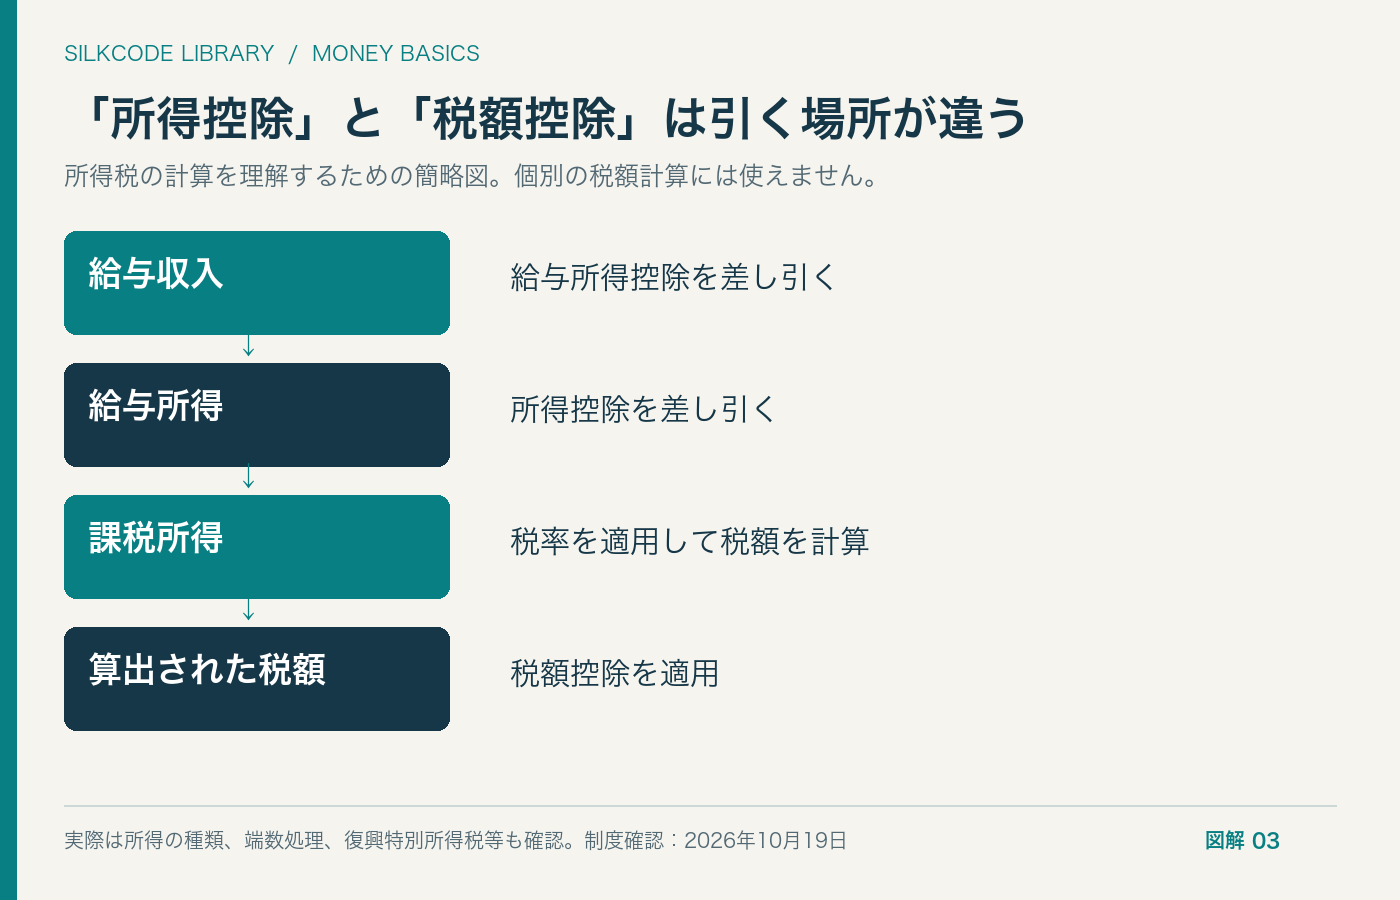
税金を理解する最初の一歩は、「収入」「所得」「課税所得」の区別です。会社員の給与収入には、給与所得控除という計算上の控除があり、その後の給与所得から、基礎控除や社会保険料控除などの所得控除を差し引いて、課税対象を計算します。自営業等では、売上と必要経費の関係を整理するところから始まります。
所得控除と税額控除も別です。所得控除は、税率をかける前の土台を小さくするもの。税額控除は、一定の要件のもとで、計算された税額から差し引くものです。たとえば所得控除が1万円増えても、必ず税金が1万円減るわけではありません。この違いがわかるだけでも、広告の「控除」という言葉を落ち着いて読めます。
2026年の補足|古い控除額を、そのまま今年に当てはめない
2026年度税制改正では、基礎控除、給与所得控除の最低保障額、扶養親族等の所得要件などの改正が案内されています。国税庁によると、原則として2026年12月1日に施行し、2026年分以後の所得税に適用されます。一方、2026年11月までの源泉徴収事務には変更がないとされています。毎月の天引きと年末の精算の時点を混同しないことが大切です。[出典2]
基礎控除は、所得や対象年によって金額が変わります。「誰でも一律にこの額」と覚えるより、何年分の所得税について、誰の合計所得金額を見ているのかを先に確かめましょう。所得税の説明に出てきた金額を、住民税や社会保険の扶養判定へそのまま移すこともできません。[出典3]
「年収の壁」という言葉も、一つの制度を指しているわけではありません。本人の所得税、家族の控除、健康保険等の扶養、勤務先での社会保険加入など、別々の判断が含まれます。働く時間を変える際は、どの制度についての相談なのかを明確にすると、勤務先や保険者に確認しやすくなります。
申告と精算は、書類を残すところから始まる
年末調整は、多くの給与所得者について、毎月の源泉徴収額と年間の所得税額を精算する仕組みです。ただし、すべての所得や控除が年末調整で完結するとは限りません。自分で確定申告の要否を確認する場面もあります。国税庁は、給与所得者で確定申告が必要になる条件を案内しています。[出典4]
副業の「20万円」という話は、すべての人に共通する非課税枠ではありません。一定の給与所得者に関する所得税の申告不要の扱いなど、条件のある話です。また、所得税の確定申告が不要でも、住民税の申告が必要な場合があります。還付申告などで所得税の申告をする場合は、申告に含める所得も確認しましょう。[出典4・5]
実務では、理解する意欲だけでなく、資料の保管が役立ちます。源泉徴収票、控除証明書、医療費の記録、副業の入出金などを、年ごとのフォルダーにまとめておきましょう。書類がそろっていれば、不明点を質問するときにも、状況を説明しやすくなります。
節税を目的に不要な買い物をすると、税金が減る以上にお金が出ていくことがあります。必要な支出を正しく記録して制度を使うことと、税金を減らすために支出を増やすことは分けて考えたいところです。家計で優先したいのは、最終的に手元に残るお金と、その使い道です。
今日の一歩は、源泉徴収票や申告書にある用語を一つ選び、意味を調べることです。全部を一度に覚えなくても構いません。「これは自分の収入なのか、控除なのか、税額なのか」がわかると、書類の見え方が変わります。
第4章のテーマ|貯める。「余ったら貯金」を、目的から決める仕組みに変える
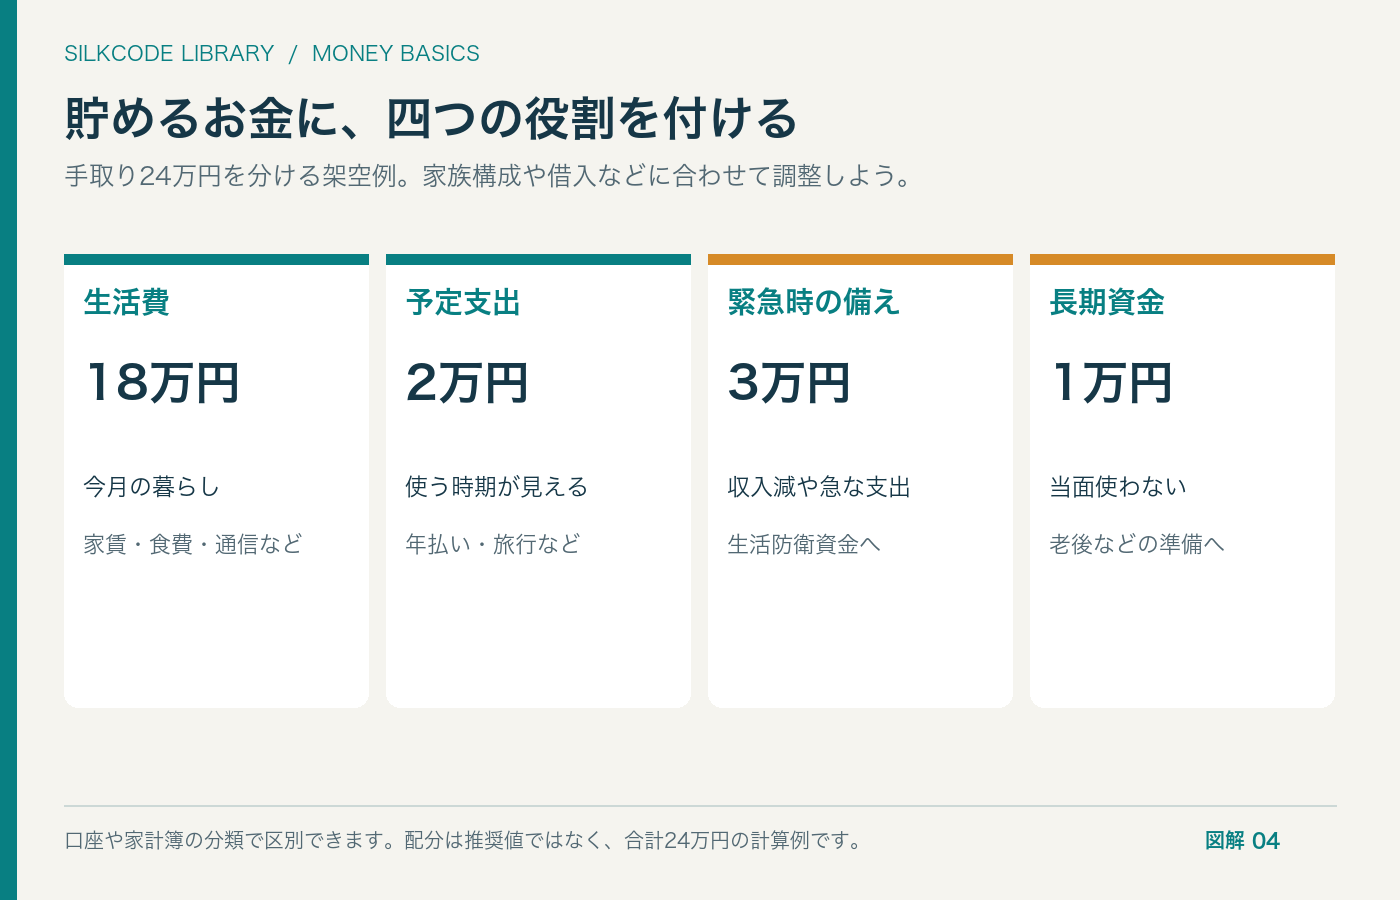
貯金が続かないとき、意志の弱さだけを原因にする必要はありません。収入が入った口座に生活費も旅行代も緊急時のお金も混ざっていれば、いくらまで使ってよいかがわかりにくくなります。金額を我慢して減らす前に、お金の置き方と見え方を整えてみましょう。
本記事では、お金を四つに分けて考えます。一つ目は今月と近い時期の生活費。二つ目は使う時期が見えている予定支出。三つ目は収入減や急な支出に備える資金。四つ目は、当面使わずに置ける長期資金です。これは書籍の図表を再現したものではなく、家計整理のための独自の分類です。
たとえば、毎月の手取り24万円の架空の家計で、生活費を18万円、年払い等の積立を2万円、緊急時の備えを3万円、長期資金を1万円とします。合計24万円です。これは理想の配分ではなく、役割を分ける例です。住居費、家族人数、借入、健康状態などが違えば、適切な配分も変わります。
最初から長期資金を作れなくても、失敗ではありません。支払いの遅れを解消する、生活費の不足を止める、少額の緊急資金を作るといった順序が必要な時期もあります。他人の貯蓄率を目標にするより、自分の家計で次に何を安定させるかを決めましょう。
「突然の出費」と「忘れていた出費」を分ける
自動車税、家電の買い替え、帰省、年払いの会費、住居の更新費用などは、毎月は発生しなくても、ある程度見通せます。これらをすべて緊急資金から払っていると、貯金が増えたと思った直後に減り、努力が報われないように感じられます。
年間の予定支出が24万円なら、月2万円ずつ取り分けると準備できます。来年の支出を正確に予測できなくても、前年の明細やカレンダーを見れば、見落としを減らせます。金額が未定なら幅を持たせ、支払いが近づいたら更新しましょう。
貯蓄目標は、必要額を残り月数で割ると行動に変わります。2年後の引っ越しに48万円必要で、現在の専用貯金が12万円なら、残り36万円を24か月で準備するため、毎月1万5,000円が目安です。目標額だけを眺めるより、毎月の積立額が見えるほうが調整しやすくなります。
この計算で積立額が大きすぎたら、生活費を無理に削る前に、時期、予算、実施方法を見直します。半年延期する、中古品を選ぶ、規模を変えるといった方法もあります。お金の計画は、自分を追い込む約束ではなく、選択肢を比べる道具です。
固定費は、金額と使っている実感を並べて考える
通信、保険、サブスクリプション、住居、車などの支出は、一度の見直しが毎月に影響します。月3,000円減らせれば、年3万6,000円。5年では18万円です。利息や物価変動を含めない単純計算でも、継続する支出の大きさが見えてきます。
ただし、安さだけで決めないことも大切です。通信が不安定になって仕事に支障が出る、移動手段がなくなって通院が難しくなる、保険を解約した後に必要な保障へ入り直せないといったことも考えられます。減らした金額と、失う機能や保障を一緒に確認しましょう。
預金先にも基本的な確認点があります。金融庁によると、預金保険制度の対象となる一般預金等は、預金者一人につき一金融機関ごとに合算して、元本1,000万円までと破綻日までの利息等が保護されます。一定の決済用預金は全額保護です。すべての商品が同じ扱いではないため、対象商品か確認してください。[出典6]
家計簿は、細かさを競うものではありません。毎月一度、収入、生活費、予定支出の積立、貯蓄残高を見れば、次の行動を考えられます。記録が三日坊主になるなら、費目を減らして再開しましょう。続けられる仕組みが、自分にとって役に立つ仕組みです。
第5章のテーマ|使う。節約の先に、自分が満足できる暮らしを置く
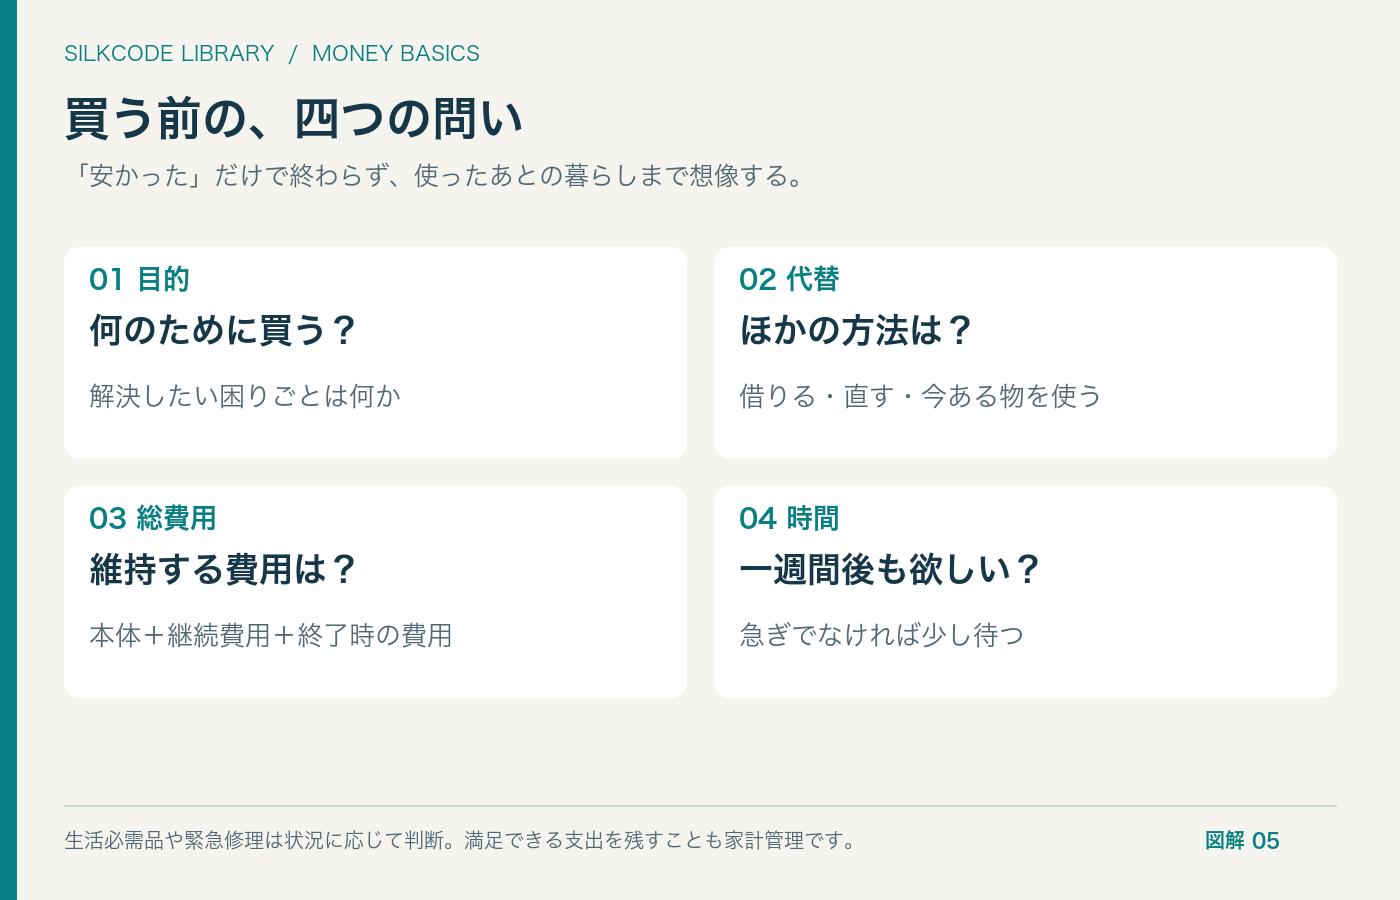
支出を「消費」「浪費」「投資」に分けると、買い物を振り返りやすくなります。ただし、その分類は人や状況によって変わります。本を買えば必ず投資、外食をすれば必ず浪費という決まりはありません。買った目的と、その後に得られた価値を見ましょう。
たとえば、疲れた日に家事の負担を減らすための総菜は、体調と時間を守る支出になり得ます。反対に、いつか役立つと思って買った高価な教材を一度も開かないなら、期待した成果は得られていません。名前の印象より、自分の生活でどう働いたかが大切です。
そこで、買う前に四つの問いを使います。「何のために買うのか」「ほかの方法はあるか」「維持する費用はあるか」「一週間後も欲しいと思うか」。食品や緊急の修理など、すぐ判断が必要なものを除き、少し時間を置くだけで気持ちが変わる場合があります。
安く買う前に、持ち続ける費用を計算する
車には購入代だけでなく、保険、税金、駐車場、燃料、点検などの費用があります。住まいも、ローン返済額だけで予算を決めると、修繕や管理、税金などを見落としやすくなります。購入価格は、総費用の一部にすぎないことがあります。
小さな買い物でも同じです。本体が安い機器でも、消耗品が高ければ、長く使うと負担が増えるかもしれません。月額料金が安いサービスでも、最低利用期間や解約の条件によっては、想定より支払いが大きくなります。比較表には、初期費用、継続費用、終了時の費用を並べると便利です。
使用一回あたりの費用を考える方法もあります。3万円の靴を100回履けば一回300円、6,000円の靴を5回しか履かなければ一回1,200円です。もちろん耐久性や快適さは価格だけでは決まりませんが、「安く買ったから得」と決める前に、実際に使う回数を考える助けになります。
満足できる支出を残すと、節約は続きやすい
家計改善で最初に趣味や楽しみをすべて削ると、暮らしが窮屈になり、反動で大きく使ってしまうことがあります。自分が大切にしたい支出を一つか二つ選び、その予算を確保したうえで、満足の低い支出を見直す方法もあります。
毎朝なんとなく買っている飲み物には満足していないけれど、週末の喫茶店で過ごす一時間は大切。この場合、両方を同じ「カフェ代」として削るより、役割を分けたほうが、自分に合う予算を作れます。家族と暮らす場合も、お互いに大切な支出を話すところから始めましょう。
クレジットの分割払いやリボ払いなどを利用する際は、月の支払額だけでなく、手数料率、支払回数、総支払額、残高を確認します。「毎月少額なら払える」という感覚だけで新しい利用を重ねると、将来の収入の使い道が先に決まってしまいます。契約条件は利用先で確かめてください。
すでに返済があるなら、残高と費用を一覧にして、積立や新しい買い物と並べて考えます。値動きのある投資で利益を狙いながら、高い費用の借入を放置することには慎重さが必要です。返済で生活費が足りなくなる場合は、早めに相談先を探し、状況の整理を優先しましょう。
この章の実践は、最近買ってよかったものを三つ、買わなくてもよかったものを三つ書くことです。そこに共通する理由が、自分に合った使い方の手がかりになります。家計の改善は、楽しみを減らすだけでなく、お金の使い道の精度を上げる作業でもあります。
第6章のテーマ|備える。公的保障、手元資金、民間保険を組み合わせる
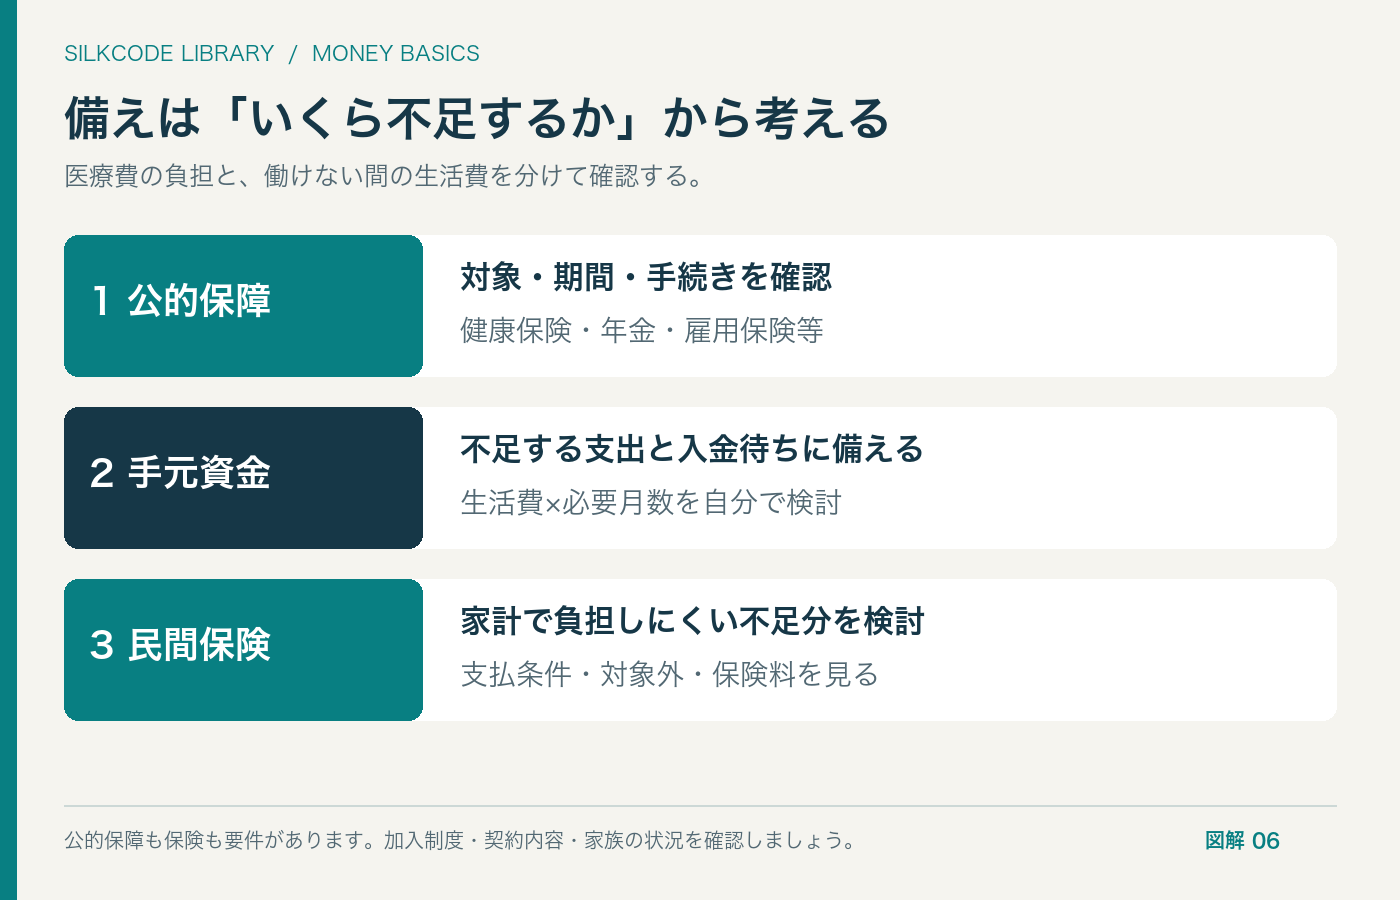
将来が不安だから、とりあえず保険を増やす。これは気持ちとして自然ですが、不安の種類が整理されていないと、必要な保障が抜けたまま保険料だけが増えることがあります。最初に考えたいのは、「何が起きたら、いくら足りなくなるのか」です。
リスクには、起こりやすいけれど少額で済むものと、頻度は低くても家計に大きな影響を与えるものがあります。小さな家電の故障と、長期間働けなくなることを、同じ方法で備える必要はありません。手元の貯蓄で払える支出と、家計だけでは負担しにくい損失を分けて考えましょう。
公的保障を調べると、必要な備えが具体的になる
健康保険には、高額な保険診療の自己負担を一定の限度内に抑える高額療養費制度があります。限度額は年齢や所得等によって異なります。差額ベッド代や食事負担など、対象にならない支出もあります。医療費のすべてが同じように補われるわけではありません。[出典7]
会社員等の健康保険では、要件を満たすと傷病手当金が支給されます。協会けんぽの案内では、業務外の病気やけがで働けず、十分な給与を受けられない場合等が対象で、支給期間は支給開始日から通算1年6か月です。加入制度や条件を自分の保険者に確認しましょう。[出典8]
医療費を支える制度と、収入減を支える制度は別です。病院の請求が抑えられても、家賃や食費、教育費の支払いは続きます。公的保障を調べる際は、給付の対象、金額、期間、申請方法、受け取るまでの時間を一緒に確認すると、手元に必要なお金を考えやすくなります。
生活防衛資金は、生活費と収入の安定性から考える
生活防衛資金に、全員共通の正解額はありません。最低限必要な生活費が月18万円なら、仮に3か月分は54万円、6か月分は108万円です。ただし、これは計算例です。勤務の安定性、共働きかどうか、家族の支援、公的保障、再就職の見通しなどで必要な余裕は変わります。
毎月の収入が変動する自営業者と、安定した収入が複数ある世帯では、同じ残高でも安心の程度が異なります。大きな病気や介護への備えが必要な世帯では、ほかの支出も見込む必要があります。自分の暮らしを前提に、少なめと多めの二つのケースで計算してみましょう。
生活防衛資金は、急いで使う可能性があるお金です。高い収益より、必要な時点で取り出せることを重視します。投資口座の評価額は下がることがあるため、その全額を緊急時に使える現金と同じようには考えないほうが計画を立てやすくなります。
民間保険は、「不足している部分」を言葉にしてから選ぶ
死亡保障なら、残された家族の生活費、住居費、教育費などから、家族自身の収入や公的保障、貯蓄等を差し引いて、不足を考えます。独身か、扶養する家族がいるか、子どもが何歳かで必要な保障は変わります。他人と同じ金額にする根拠はありません。
保険の説明では、保険料だけでなく、何が起きたら支払われるのか、対象外は何か、保障期間はいつまでか、更新で保険料が変わるかを確認しましょう。すでに加入している契約を見直す場合は、新しい保障の成立や条件を確認してから判断することが大切です。
老後への備えも、年齢だけでは決まりません。若い時期には働く力や緊急資金、子育て期には教育費と保障、退職が近い時期には公的年金や退職金と支出の関係を確認する場面が増えます。ただし、何歳でも生活事情は違います。年代別の平均額を、自分の合否判定に使わないようにしましょう。
今日できるのは、加入する健康保険と年金の種類、勤務先の休職制度、保険の保障内容を一枚にまとめることです。自分がすでに持つ保障がわかると、何を追加するかだけでなく、何を貯蓄で準備するかも考えやすくなります。
第7章のテーマ|増やす。制度より先に、目的・期間・損失への備えを決める
投資とは、将来の成果を期待してお金を投じることです。株式、債券、投資信託などは、それぞれ性質が異なります。株式は企業への出資、債券は国や企業等が資金を借りるために発行する証券、投資信託は多くの投資家のお金をまとめて運用する仕組みです。
どれを選ぶ場合も、名前だけで安全性は決まりません。投資信託でも、投資先が株式か債券か、国内か海外か、特定の分野に集中しているかで値動きは異なります。債券も、発行体の信用、金利、為替、売却する時点などによって損失が生じることがあります。
最初に決めたいのは、「何のために、いつ使うお金か」です。数か月後に払う費用と、20年先の生活費では、許容できる値動きが違います。長期資金を用意できて初めて、その一部をどのように運用するかを検討しやすくなります。
リスク許容度は、気持ちと家計の両方で考える
「値下がりしても平気だと思う」という気持ちだけでなく、実際に下がっても生活を続けられるかを確認します。たとえば100万円の投資が一時的に70万円になったとして、近い将来の支払いに困らないか、慌てて売らずに判断できるかを想像してみましょう。30%の下落は、最大損失を示す数字ではなく、考えるための例です。
分散とは、損失を必ず防ぐ魔法ではありません。複数の銘柄を持っていても、同じ国や同じ業種に偏っていれば、似た要因で下がることがあります。投資信託を何本も買う前に、その中身が重なっていないかを見ることが大切です。
積立は、決まった金額を継続して投じる方法です。買う時期を分ける効果はありますが、利益が保証されるわけではありません。長く持つことも、どんな商品でも成功する条件ではありません。投資先、費用、資金の使い道を定期的に確認し、続ける理由があるかを見直しましょう。
NISAは、利益に対する税の扱いを変える制度
2026年10月19日時点で、成人向けNISAの年間投資枠は、つみたて投資枠120万円、成長投資枠240万円、合計360万円です。非課税保有限度額は取得価額で1,800万円、そのうち成長投資枠は1,200万円まで。非課税保有期間は無期限です。売却した商品の取得価額分は、翌年以降に年間投資枠の範囲で再利用できます。[出典9]
この枠は「毎年使い切るべき目標」ではありません。家計が無理なく続く額で利用すればよく、月1,000円でも、投資を始めず家計の整備を先にしても構いません。税制上の優遇と、自分に合った投資額は別々に考えましょう。
NISAは元本を保証する制度ではなく、損失も生じます。また、NISA口座内の損失は、課税口座の利益等と損益通算したり、繰越控除したりできません。税金のメリットだけでなく、こうした扱いも理解したうえで利用してください。[出典10]
なお、金融庁は2027年1月からの未成年者向けつみたて投資枠についても案内しています。成人向けとは枠や払出しの条件が異なり、この記事の確認日時点で利用開始済みの制度として扱うことはできません。子どもの資金について調べる場合は、対象年と利用条件を分けて確認しましょう。[出典9]
iDeCoは、老後用のお金を準備する制度
iDeCoでは、自分で掛金を拠出し、商品を選んで運用します。掛金は所得控除の対象になり、運用益にも税制上の優遇がありますが、原則として60歳になるまで引き出せません。受給開始年齢は加入期間等にもよります。課税所得がない人は、掛金の所得控除による税負担軽減を受けられません。[出典11・12]
手数料がかかり、選ぶ商品によっては元本割れがあります。受取時も、受け取り方や他の退職所得等との関係を確認する必要があります。「節税できるから満額」という順序ではなく、老後まで使わずに置ける額かを先に考えましょう。[出典11・12]
iDeCoには2026年12月施行分を含む制度改正の案内があります。この記事では、施行前後の上限を混在させないため、全員に共通する掛金上限額は示していません。自分の加入区分、企業年金の状況、拠出する年月をそろえて、公式情報と勤務先、運営管理機関で確認してください。[出典13]
NISAとiDeCoの選択は、税制だけでなく、資金を使う時期に左右されます。教育費や住居費で近く使う可能性がある資金を、老後まで引き出せない制度へ入れてよいか。老後資金を準備する余裕が、毎月安定してあるか。この順序で考えると、制度の比較を生活につなげやすくなります。
毎月3万円を20年間積み立てたら、いくらになる?
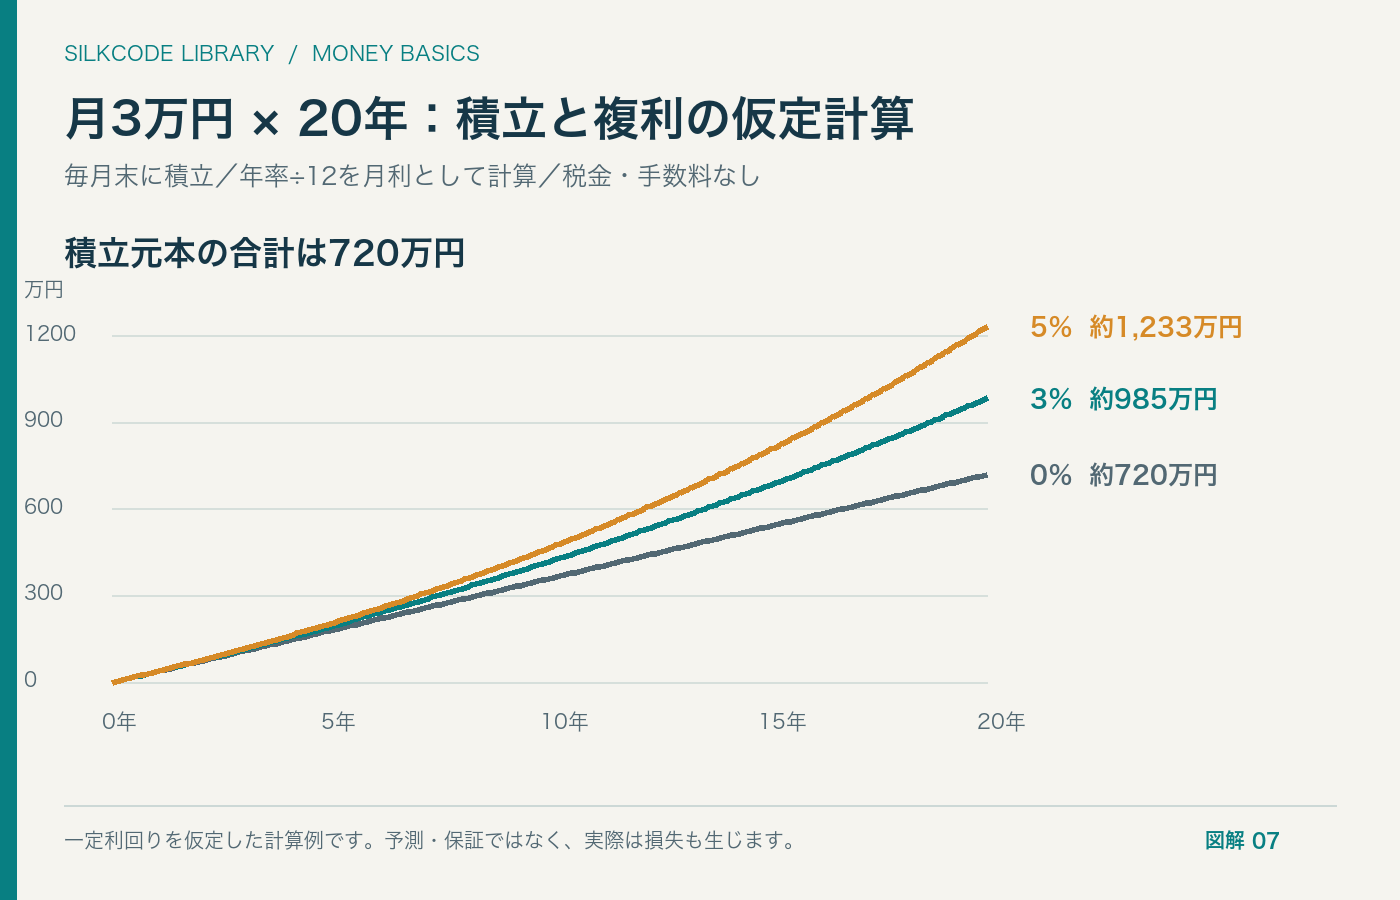
毎月末に3万円を240回積み立てると、元本合計は720万円です。運用利回りを毎月一定と仮定し、名目年率を12で割った月利で複利計算すると、年率0%では720万円、年率3%では約985万円、年率5%では約1,233万円になります。税金・手数料は考慮していません。
計算式は、月利をr、月数をnとすると、3万円×{(1+r)のn乗-1}÷rです。年率0%の場合は3万円×240回とします。図解7も同じ条件で作成しています。実際の市場は毎月一定の利回りで動かず、積立中や取り崩し時に値下がりすることがあります。
この試算から読み取りたいのは、「年5%を選べば1,233万円になる」ということではありません。毎月3万円を20年間継続するだけで、元本を720万円用意できることです。収益率を自分で決めることはできませんが、積立額や支出、投資先の費用を確認することはできます。
また、将来の1,233万円と、現在の1,233万円では、買えるものが異なる可能性があります。資産額の目標を立てるときは、物価の変化も考慮しましょう。積立額を増やす場合も、先に生活費や緊急資金が足りているかを見直すことが大切です。
家計が苦しくなったときに、積立額を減らすことは失敗ではありません。投資のために借り入れたり、必要な支払いを後回しにしたりするより、今の生活を守れる額へ調整するほうが、長く資産形成に取り組みやすくなります。
七つのテーマを、明日からの行動へつなげる
本書の七つのテーマを家計に生かすなら、最初の一週間は次のように小さく進められます。初日に、口座と借入の残高を確認する。二日目に、給与明細で安定した手取りを見る。三日目に、税や保険の書類を一か所へ集める。四日目に、年払いの予定をカレンダーに書く。五日目に、買って満足した支出を振り返る。六日目に、公的保障と民間保険を調べる。七日目に、残せるお金とその目的を決める。
この順番を厳密に守る必要はありません。未払いがあるなら、支払いの整理が先です。保険の更新が近いなら、保障の確認から始めても構いません。一度にすべてを変えるより、今の悩みに関係する一つを選び、行動の結果を確認しましょう。
月に一度の振り返りでは、「いくら貯まったか」だけでなく、「何がわかるようになったか」も記録してみてください。明細の意味がわかった。年払いに備えられた。不要な契約を一つ整理できた。こうした変化は、残高に表れる前から、家計を扱う力になっています。
家族で共有するときは、支出の正しさを判定する場にしないことも大切です。「なぜこんなものを買ったのか」より、「来月は何にお金を使いたいか」「何が不安か」を話すほうが、予算を一緒に考えやすくなります。お金の計画には、それぞれの生活の希望が含まれます。
書評としての結論|本を地図にして、自分の家計を歩いてみる
『改訂新版 今さら聞けない お金の超基本』は、目次と提供紙面から確認できる範囲では、暮らしの中のお金を広い視野で学ぶ入口になります。給与、税金、貯蓄、買い物、保障、投資が別々の話題に見えている人ほど、七つのテーマをつないで考える意味があるでしょう。
本記事の評価は、知識の幅を作る入門書としての構成と、提供紙面の視覚的な整理に対するものです。全編の正確性や、すべての説明の読みやすさを検証したという意味ではありません。詳しく学ぶ際は本書そのものを読み、実際の手続きでは最新の公式資料を参照してください。
読書のあとに、一つ行動できれば十分です。給与明細を開く。年払いのお金を分ける。保障内容を確認する。買い物を一日待つ。できることは、投資口座を開くことだけではありません。
お金の知識は、他人と残高を比べるための道具ではなく、自分の暮らしを選ぶための道具です。稼いだお金を、必要な支払いと、楽しみと、将来の安心へどう振り分けるか。その判断を少しずつ自分の言葉で説明できるようになることが、お金を学ぶ確かな成果になります。
参考資料・出典
制度情報の確認日はいずれも2026年10月19日。以下は書籍本文とは別に参照した公開資料です。家計例・図解・試算は当記事オリジナルであり、各機関の推奨額や将来予測を示すものではありません。本記事は一般的な金融教育を目的とし、個別の税額、給付、投資成果を判定するものではありません。
[出典1]朝日新聞出版「今さら聞けない お金の超基本」書誌・内容紹介
https://publications.asahi.com/product/24483.html
[出典2]国税庁「令和8年度税制改正による所得税の基礎控除の引上げ等について」
https://www.nta.go.jp/users/gensen/2026kiso/
[出典3]国税庁「No.1199 基礎控除」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1199.htm
[出典4]国税庁「No.1900 給与所得者で確定申告が必要な人」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1900.htm
[出典5]国税庁「申告が必要かなどを調べる」令和7年分確定申告特集(申告要否と住民税に関する注意事項を参照)
https://www.nta.go.jp/taxes/shiraberu/shinkoku/tokushu/shinkoku-nagare/shinkoku-nagare.htm
[出典6]金融庁「預金保険制度」
https://www.fsa.go.jp/policy/payoff/index.html
[出典7]全国健康保険協会「限度額適用認定証・高額療養費・高額介護合算」および「高額な医療費を支払ったとき」
https://www.kyoukaikenpo.or.jp/benefit/high_cost_medical_expenses/index.html
https://www.kyoukaikenpo.or.jp/faq/benefit/004/
[出典8]全国健康保険協会「傷病手当金」
https://www.kyoukaikenpo.or.jp/benefit/injury_and_sickness_allowance/index.html
[出典9]金融庁「NISAを知る」
https://www.fsa.go.jp/policy/nisa2/know/index.html
[出典10]国税庁「No.1535 NISA制度」
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1535.htm
[出典11]国民年金基金連合会「iDeCoの特徴」
https://www.ideco-koushiki.jp/guide/
[出典12]国民年金基金連合会「よくあるご質問」
https://www.ideco-koushiki.jp/faq/
[出典13]国民年金基金連合会「制度改正について」および「お知らせ」
https://www.ideco-koushiki.jp/library/2022kaisei/
https://www.ideco-koushiki.jp/news/