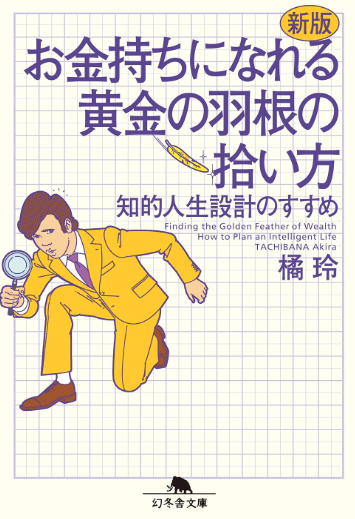
まず、どんな本?
お金の仕組みを知り、自分の選択肢を増やす。
橘玲『新版 お金持ちになれる黄金の羽根の拾い方』は、家計や資産形成を、個人の努力だけでなく社会制度や数字の仕組みと結びつけて考える一冊です。お金の流れを把握すること、投資の計算で前提を見落とさないこと、制度の違いが生む機会を見つけることが議論の軸になります。
本ページは、提供された記事下書きが扱う第1章・第7章の抜粋をもとに、家計の見える化、黒字の継続、複利、働き方、制度、成功談の読み方を整理しています。書籍全体を網羅した要約ではありません。ここに出てくる家計の金額や計算例は理解のための仮定で、原著の実績や将来の結果を示すものではありません。
原稿に記された2017年版の議論を紹介しています。税制・社会制度は変更されるため、具体的な手続きや判断には現在の公的情報を確認してください。このページは個別の投資、節税、法人化を勧めるものではありません。
暮らしとお金を考える、7つの論点
家計の流れを、まず数字で見る
収入と支出を眺めるとき、月末にいくら残ったかだけでは全体像が見えません。日々の出入りに加え、年払いの保険料や帰省費、家電の買い替えのような不定期支出もあります。月単位と年単位の両方で整理すると、黒字が一時的なものか、続いているものかを考えやすくなります。
下書きの仮定例では、手取り30万円に対し月29万円使うと、単純計算の年間余剰は12万円です。支出が月27万円なら36万円。ただし、年に12万円の特別支出があれば、後者の実際の余剰見込みは24万円になります。数字は例示であり、家計ごとに必要な支出や調整できる余地は違います。
家計簿は自分を責めるためでなく、お金がどこへ向かっているかを知る道具です。固定費、日々の支出、年に数回の支出を分けて見ると、無理のない見直しがどこにあるかを探せます。
資産と負債を並べ、純資産を知る
口座残高だけでなく、持っているものと返済するものを同じ時点で書き出すと、家計の立ち位置が見えます。預貯金などの資産から、住宅ローンやその他の負債を差し引いたものが純資産です。
例として資産100万円、負債70万円なら純資産は30万円。さらに20万円を借り、その全額を預金口座に入れても、資産と負債が同じだけ増えるので純資産は変わりません。口座の数字が増えたことと、豊かさが増えたことを区別する見方です。
この一枚の貸借対照表は、家計の変化を追う基準になります。借入れをしたとき、資産を買ったとき、返済したときに何が変わり、何が変わらないのか。お金の動きを仕組みとして考えられます。
一度の節約より、続く黒字をつくる
資産形成の土台は、収入から支出を引いた余剰が積み上がることです。投資の収益だけに期待する前に、家計から毎年どれくらい資金を残せるかを確かめます。特別な臨時収入や一時的な節約だけでなく、再現できる習慣かどうかが大切です。
支出を減らすことが誰にでも同じようにできるわけではありません。住居費、医療・介護、子育て、地域、働く時間など条件は異なります。家計を見直す目的は、画一的な節約をすることではなく、自分の事情に合う収支の把握と選択肢を得ることです。
下書きの例のように、月々の差を年額に直し、さらに年払いの支出を差し引くと、現実に近い見通しになります。数字を一度書いて終わらせず、生活の変化に合わせて見直すことが、次の判断を支えます。
複利の数字は、前提と一緒に読む
利益を元本に加えて運用すると、次の期間は増えた額も含めて計算されます。これが複利の基本的な仕組みです。下書きの仮定例では、10万円を毎年一定の3%で運用できたと置くと、1年後は10万3,000円、2年後は10万6,090円になります。
これは追加投資も引き出しもなく、税や手数料を考えない計算例です。実際の運用では利回りは一定せず、元本割れもあり得ます。計算結果を見る際は、期間、利回り、税・費用、追加拠出の有無を確かめましょう。積み立てた元本は運用益ではありません。
また、10%上がってから10%下がると、元の額には戻らず、100万円は99万円になります。上昇率と下落率は同じ数字でも、基準となる金額が変わるからです。平均の利回りだけでなく、値動きの順序と損失後の回復に必要な上昇率にも目を向けます。
小さな元本でも、学べることがある
同じ3%でも、100万円に対しては3万円、1,000万円に対しては30万円です。運用益の金額は元本の大きさに左右されます。この算数を理解することは、短期間に大きな資産を築けるという期待をいったん落ち着かせる助けになります。
投資を学ぶ価値は、利益の額だけで測れません。小さな金額で市場の動きや価格変動、自分の反応を知ることも経験になり得ます。ただし、学ぶためにすぐ何かを買う必要はありません。仕組みやリスクを調べ、失っても生活に響かない範囲を自分で慎重に考えることが先です。
この章の例はリターンを予測するものではなく、元本と割合の関係を示すものです。期待収益を大きくするためにリスクを取る、という短絡に進まず、金額・期間・損失可能性を合わせて考えます。
働き方と制度の違いを、数字で考える
世帯の収入を増やす案も、増収額だけでは比べられません。下書きでは、仕事を増やして月6万円の収入が加わる一方、交通や保育などの追加費用が月3万円なら、差し引きの増加は月3万円、年36万円という仮定例が示されています。実際には税や社会保険、時間の負担なども状況に応じて確認が必要です。
仕事の時間、健康、介護や育児、追加費用などは人によって違います。収入を増やすことが必ず最善とは限らず、数字だけで選べない事情もあります。自分の条件で手取りと費用、使う時間を並べると、選択の輪郭が見えてきます。
著者は、会社員・個人事業主・法人などで税や会計の扱いが異なることに注目し、制度の歪みから生じる機会を「黄金の羽根」と表現します。本書の議論は、制度を知ることで選択肢が広がるという視点を示します。ただし、これは全員に独立や法人化を勧める話ではありません。2017年版の記述を現在の税務助言として扱わず、現行ルールは公的情報や専門家に確認しましょう。
成功談の陰にある、見えない条件を考える
成功した人の話は具体的で、学ぶ手がかりになります。一方、うまくいかなかった試みや、本人が持っていた資金・経験・タイミングは、表に出にくいものです。結果だけを聞いて同じ方法をなぞれば同じ結果になる、と考えるのは危ういでしょう。
たとえば、ある小さな店が成長した話を読むとき、その店の話だけでなく、似た条件で閉店した店や、別の時期に始めた店も想像してみます。観察できた事実は何か、あとから付けた説明は何か、成功しなかった例はどこにあるのか。複数の問いで読み直すと、逸話と一般的な法則を分けやすくなります。
制度の活用についても同じです。仕組みを知ることと、誰もが同じ形で実行すべきことは別です。自分の事情に合うか、費用やリスクは何か、ルールが今も有効かを確認して、初めて実際の判断材料になります。
読み終えたら
数字の前提を確かめ、自分の条件で考える。
- 収支を月と年の両方で見て、特別支出も含めているか。
- 資産と負債を並べ、残高の増加と純資産の増加を区別できているか。
- 複利や投資の例で、期間・利回り・税費用・元本を確認したか。
- 制度や成功談を読むとき、当時の条件と自分の条件を分けているか。
お金の知識は、数字を大きくするためだけでなく、選択肢を吟味するためにも役立ちます。最初の一歩は、手元の数字を自分で説明できる形にしてみることです。
原著について
制度と人生設計を、原著で読む。
ここでは、提供原稿が扱う第1章・第7章の論点に絞りました。原著にはほかの章の議論も含まれます。書籍の内容や刊行情報は幻冬舎の書誌情報で確認できます。
- 書名
- 新版 お金持ちになれる黄金の羽根の拾い方 知的人生設計のすすめ
- 著者
- 橘玲
- 出版社
- 幻冬舎文庫
- 刊行日
- 2017年8月3日
- ISBN
- 9784344426399
このページは提供された記事下書きをもとに編集した読書ガイドです。資産運用・税・法律に関する個別助言ではありません。具体的な判断は最新の公的情報等をご確認ください。
参考にした情報
要約・編集:シルクコード図書館
公開・情報確認: